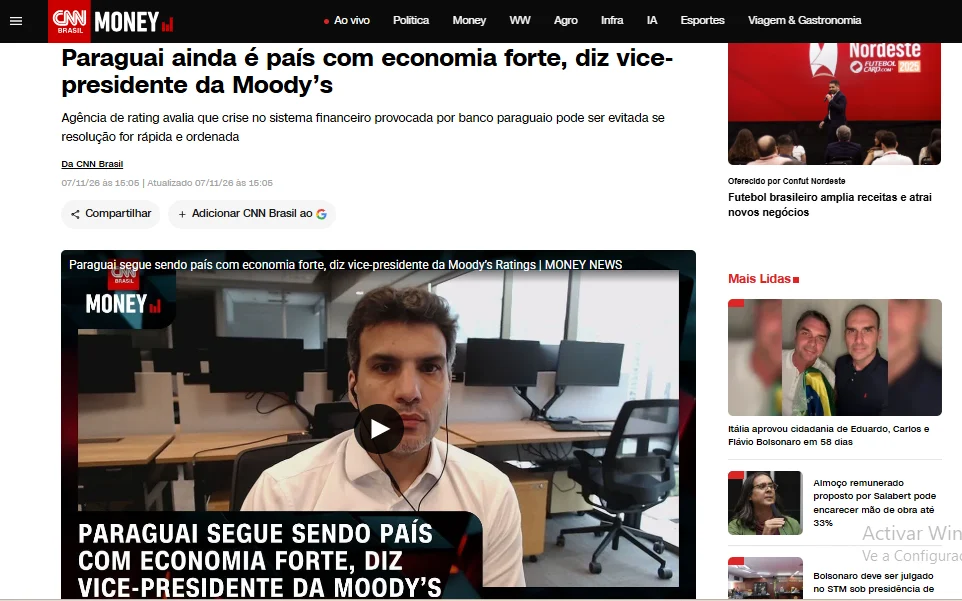
Paraguay sigue siendo un país con una economía sólida, afirma el vicepresidente de Moody’s.
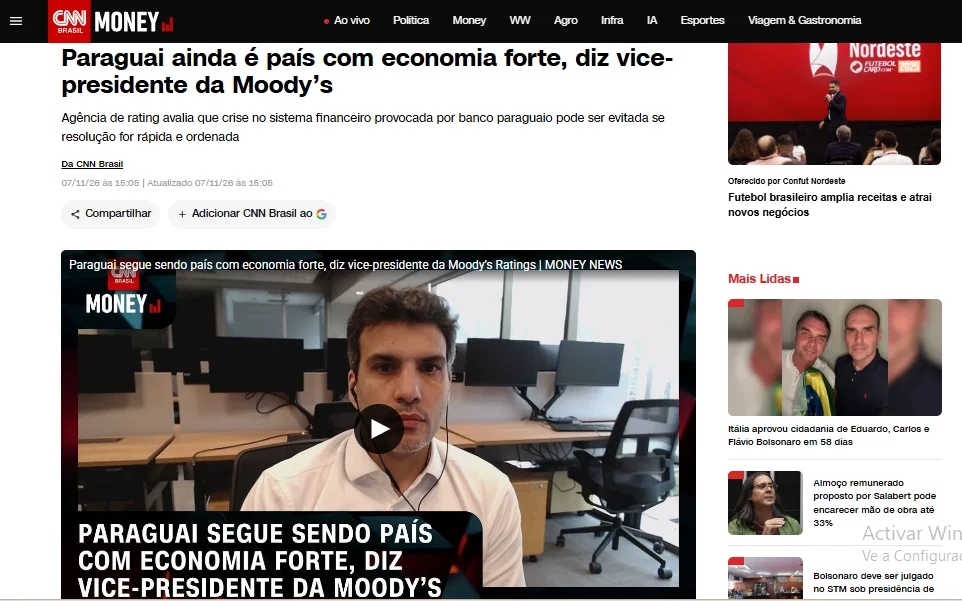
La agencia de calificación considera que la crisis en el sistema financiero causada por el banco paraguayo puede evitarse si la resolución es rápida y ordenada.
El colapso del Banco Ueno en Paraguay no debería desencadenar una crisis en el sistema financiero del país, siempre y cuando el proceso de resolución de la institución se lleve a cabo de manera rápida y ordenada.
Esta es la evaluación de la agencia de calificación de riesgos Moody’s Ratings , publicada en un informe este miércoles (5).
En septiembre, Ueno Bank representaba aproximadamente el 8% de los préstamos y el 9% de los depósitos de todo el sistema financiero paraguayo. Moody’s clasifica este episodio como negativo para el sector, principalmente debido al riesgo de demoras o pérdidas para los clientes con depósitos que superan el límite garantizado.
Daniel Girola, analista de Moody’s Ratings, consideró que una intervención de esta magnitud en un banco grande y de importancia sistémica es bastante inusual.
«Ni siquiera tenemos precedentes de esto en la historia reciente de la región», afirmó. Según él, el regulador identificó información que no se reflejaba correctamente en el balance de la institución, lo que terminó afectando el capital del banco.
Girola señaló que aún no se tiene una visión completa de la situación.
«Lo que sabemos es que tomaron esta resolución precisamente para evitar [más problemas], para garantizar que la solución para el banco se implemente de manera ordenada y rápida, y también para proteger a todos aquellos que tienen fondos en el banco», explicó.
Según el analista, el mayor riesgo en estos casos es la pérdida de confianza en el sistema financiero en su conjunto, algo que, por ahora, no se prevé.
Banco Ueno era el banco más grande de Paraguay en términos de número de depositantes , lo que hace que el caso sea especialmente emblemático. Girola destacó que esto genera un gran impacto, tanto social como económico.
Según la legislación paraguaya, el 97% de los depositantes cubiertos por la garantía deberían recibir sus fondos en un plazo de 15 días, prorrogable por otros 15 días.
Sin embargo, el analista señaló que la solución operativa no es sencilla, ya que las personas necesitan abrir una cuenta en otro banco e incorporarse a un nuevo sistema.
Tras el colapso de Ueno, es probable que otros bancos paraguayos se beneficien de la migración de fondos. «Mientras no pierdan la confianza en el sistema financiero, depositarán su dinero en otros bancos que se beneficiarán de la afluencia de estos fondos», afirmó Girola.
También señaló que Ueno adoptó una estrategia de precios agresiva, con planes de reembolso para atraer clientes, lo que generó presión competitiva sobre otros bancos, presión que debería disminuir con la salida de la institución.
Comparación con Banco Master e impacto en el seguro de depósitos.
Al preguntársele sobre las similitudes con el caso del Banco Master en Brasil, Girola afirmó que la principal similitud radica en el impacto sobre los depositantes.
Según él, al igual que sucedió en Brasil —donde aproximadamente la mitad del FGC (Fondo de Garantía de Crédito) se utilizó para reembolsar a los depositantes—, también debería activarse el equivalente paraguayo del FGC.
Los bancos paraguayos tendrán que reponer estos fondos gradualmente con el tiempo para no afectar al sistema.
A pesar del incidente, Girola fue enfático al afirmar que Paraguay sigue teniendo fundamentos macroeconómicos muy sólidos. «Es un país que crece significativamente, con inflación controlada, bajas tasas de interés y una baja carga tributaria. Todo esto es cierto en principio», declaró.
El analista reconoció que el tipo de cambio se ha visto afectado recientemente por los temores de los inversores, pero evaluó que la tendencia apunta a la normalización, siempre y cuando el proceso de resolución del banco avance de forma ordenada.
Todo la info según CNN Brasil